
 A fusão nuclear começa a avançar para além dos laboratórios. Máquinas experimentais estão evoluindo para instalações cada vez mais integradas, projetos de usinas de fusão começam a se transformar em programas industriais e uma cadeia global de fornecedores está emergindo. O aumento dos investimentos privados e a inclusão da tecnologia nas estratégias energéticas de um número crescente de governos estão impulsionando essa transição. A quarta edição do relatório World Fusion Outlook 2026, publicado pela Agência Internacional de Energia Atômica (AIEA), analisa esses avanços e o ecossistema necessário para viabilizar a energia de fusão. Contudo, tirar a promissora tecnologia do papel ainda vai exigir um esforço financeiro grandioso e bilionário.
A publicação da AIEA reúne contribuições de organizações de destaque nas áreas de investimento em fusão, inteligência artificial e modelagem de sistemas energéticos. Uma das análises, elaborada pela FusionX, aponta que empresas privadas do setor de fusão já captaram US$ 21,9 bilhões em capital comprometido, sendo mais de 90% desse montante nos últimos cinco anos. Os investimentos continuaram acelerando em 2026 e, caso o ritmo atual seja mantido, o financiamento anual poderá atingir um recorde de US$ 7,6 bilhões. Apesar do avanço, o volume ainda é insuficiente para levar a tecnologia à comercialização. Segundo a FusionX, a indústria poderá precisar de mais US$ 80 bilhões em capital privado ao longo dos próximos 20 anos para alcançar esse estágio.
 Com base em dados de 92 empresas privadas de fusão e em modelos de investimento detalhados, o estudo analisa possíveis movimentos de consolidação do setor, o momento em que os principais desenvolvedores poderão financiar suas primeiras usinas comerciais e a necessidade de diversificar as fontes e modalidades de financiamento.
“Os investimentos estão alcançando uma nova escala. As empresas privadas de fusão nuclear atraíram um volume recorde de US$ 4,5 bilhões em novos recursos nos 12 meses encerrados em julho de 2026, enquanto governos de todo o mundo continuaram fortalecendo seus programas nacionais de fusão e desenvolvendo políticas para apoiar a pesquisa, o desenvolvimento tecnológico e a futura implantação da tecnologia”, disse o diretor-geral da AIEA, Rafael Grossi.
No entanto, ele defende que o caminho entre as conquistas científicas e a geração de energia comercialmente viável exigirá muito mais do que apenas capital. “Será necessário avançar de forma consistente na área tecnológica, ampliar a capacidade de fabricação, garantir acesso a infraestruturas de testes, estabelecer marcos regulatórios adequados, formar profissionais qualificados e manter uma cooperação duradoura entre os setores público e privado”, completou.
CENÁRIOS PARA EXPANSÃO
 Outro estudo, elaborado pela EUROfusion, avalia como diferentes condições tecnológicas e dos sistemas energéticos poderão influenciar o papel da fusão no futuro. A análise indica que a contribuição da tecnologia para a matriz energética mundial dependerá mais do ritmo de implantação e expansão das usinas do que da data de entrada em operação das primeiras unidades comerciais.
Em vez de tentar prever quando a fusão estará disponível comercialmente, o estudo considera diferentes cenários para avaliar como o momento de disponibilidade da tecnologia, os custos de capital, as taxas de implantação e a integração com fontes renováveis poderão influenciar sua participação na geração global de eletricidade.
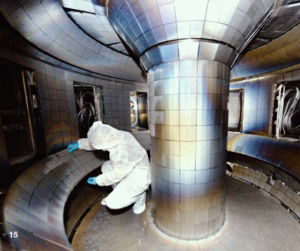 A depender dessas variáveis, a fusão poderá responder por apenas alguns pontos percentuais ou por até 15% a 20% da geração mundial de eletricidade até o final deste século. A EUROfusion ressalta que disponibilizar a tecnologia é apenas parte do desafio. A capacidade de construir, operar e ampliar a escala das usinas será determinante para definir a contribuição efetiva da fusão para o sistema energético global.
Além das análises especiais, o World Fusion Outlook 2026 identifica seis tendências que estão moldando o cenário mundial da fusão nuclear:
 1. Investimentos em níveis recordes: empresas privadas de fusão atraíram US$ 4,5 bilhões em novos recursos nos 12 meses encerrados em julho de 2026. Algumas companhias também se preparam para ingressar no mercado de capitais.
2. Formação de uma indústria: empresas privadas do setor gastaram mais de US$ 530 milhões com fornecedores em 2025. O movimento reflete o crescimento da atividade industrial, mas também evidencia lacunas na capacidade de fabricação e nas cadeias de suprimentos.
3. Dos projetos aos locais de implantação: o relatório identifica 26 usinas de fusão planejadas, com metas anunciadas de geração de eletricidade que vão do início da década de 2030 até os anos 2050.
4. Avanços nas instalações experimentais: máquinas em diferentes partes do mundo continuam evoluindo em desempenho do plasma, tecnologias e capacidades operacionais. O projeto ITER, por sua vez, está avançando à frente do cronograma de referência estabelecido em 2024.
 5. Evolução da regulamentação: países estão adaptando estruturas regulatórias existentes ou desenvolvendo regras específicas para lidar com as características e os riscos das futuras instalações de fusão.
6. Expansão do ecossistema global: o banco de dados de instalações de fusão da AIEA registra atualmente 174 unidades em todo o mundo, incluindo instalações em operação, em construção e planejadas. O número de instalações financiadas pela iniciativa privada triplicou desde 2021.